
Las aseguradoras en Colombia reservaron 5,7 billones de pesos para atender más de 92.000 reclamaciones por el terremoto del 10 de agosto y ya han desembolsado 401.000 millones de pesos
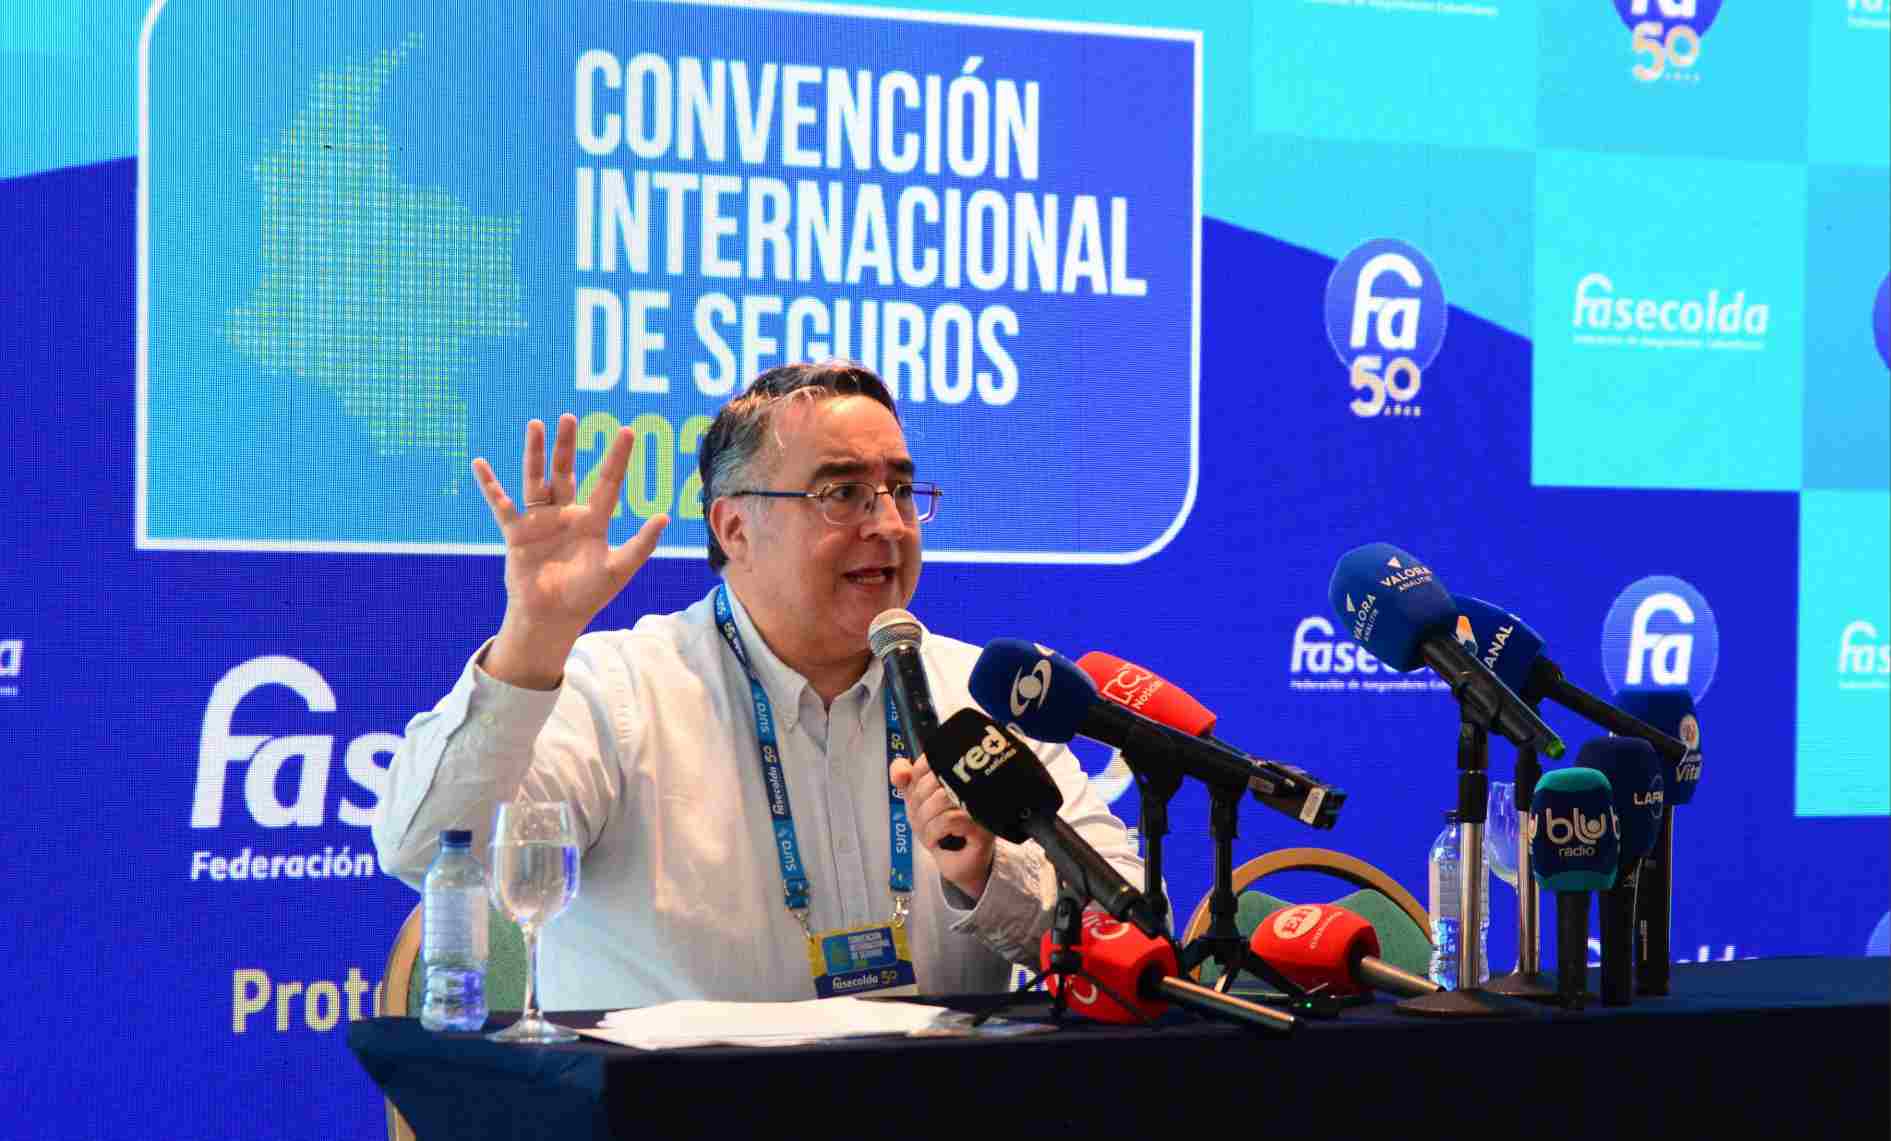
En Cartagena se desarrolla el Congreso de Fasecolda, Federación de Aseguradores Colombianos). Su presidente Gustavo Morales en rueda de prensa entrego cifras sobre el terremoto y otros aspectos economicos. El sector duplica el crecimiento de la economía nacional con una penetración del 3,12% del PIB, el 91% de los hogares colombianos continúa desprotegido ante eventos catastróficos. Su presidente
Durante los primeros seis meses de 2026, las aseguradoras colombianas pagaron $14,38 billones en reclamaciones, una cifra cercana a los $15,6 billones presupuestados por el Gobierno nacional para inversión pública en el sector transporte durante todo 2026, recursos destinados al desarrollo, mejoramiento y mantenimiento de la infraestructura de transporte del país, incluidas las vías, entre otros proyectos.
Detrás de estos recursos hay hogares que pudieron recuperar parte de su patrimonio, empresas que encontraron respaldo para continuar operando y personas que recibieron indemnizaciones frente a situaciones que comprometieron su salud, sus ingresos o su estabilidad económica.
Entre junio de 2022 y junio de 2026, la penetración del seguro pasó de 2,86 % a 3,12 %. Sostiene el presidente de Fasecolda que se ha crecido pero lentamente y todavía estan lejos de los niveles de aseguramiento de países OCDE, cuyo índice de penetración se ubica en 6.2%.
Con una economía que creció en esos mismos cuatro años un 7,9%, acumulado, en ese mismo período, las primas emitidas crecieron un 18 % real. El gasto promedio anual por habitante se situó en $1.120.643, Colombia aún enfrenta importantes desafíos para ampliar el acceso a mecanismos de protección financiera que permitan a las familias y empresas proteger su patrimonio, preservar sus ingresos y garantizar su bienestar frente a los riesgos a los que están expuestas.
La IA en seguros está pasando de la experimentación a la escala.
Eduardo Esteva y Daniel Aguilar, de @Deloitte Spanish Latin America, destacaron cómo esta tecnología está dejando de ser una herramienta para casos puntuales para convertirse en una capacidad transversal de toda la cadena de valor del seguro.
— Fasecolda (@FasecoldaOficia) October 1, 2026
Los ramos que registraron los mayores crecimientos porcentuales en primas emitidas fueron seguro previsional (26 %), salud (21 %), riesgos laborales (16 %), cumplimiento (14 %) y vida grupo y colectivo (12 %). “En el marco de la conmemoración de los 50 años, desde Fasecolda se propone avanzar hacia un modelo que permita al país anticiparse financieramente a los grandes riesgos, ampliar las posibilidades de aseguramiento y reducir la vulnerabilidad económica de los colombianos” señaló el presidente ejecutivo de Fasecolda, Gustavo Morales.
El sismo del pasado 10 de agosto de 2026 puso a prueba la capacidad de respuesta financiera del sistema asegurador colombiano. Los datos oficiales presentados por la Federación de Aseguradores Colombianos (Fasecolda) confirman que el impacto económico del evento derivó en 92.336 reclamaciones, para las cuales las compañías han constituido una reserva técnica —fondos de respaldo que la ley exige apartar de inmediato para garantizar el desembolso exacto de futuros reclamos— por 5,7 billones de pesos, cifra que superó en 250.000 millones las estimaciones de la semana previa.
A la fecha, el flujo efectivo de indemnizaciones suma 401.000 millones de pesos, un incremento del 46% frente al boletín anterior. No obstante, detrás de la solvencia institucional subyace una fragilidad estructural: en Colombia, solo el 9% de las viviendas cuenta con seguro contra terremoto, dejando un 91% de brecha de desprotección habitacional.
La industria aseguró que ninguna compañía se encuentra en riesgo operativo ni de solvencia. La tasa de objeción —el porcentaje de solicitudes rechazadas legalmente por no cumplir las condiciones pactadas— se situó en apenas un 2,2%, atribuido casi en su totalidad a pólizas inexistentes o vencidas al momento de la catástrofe.
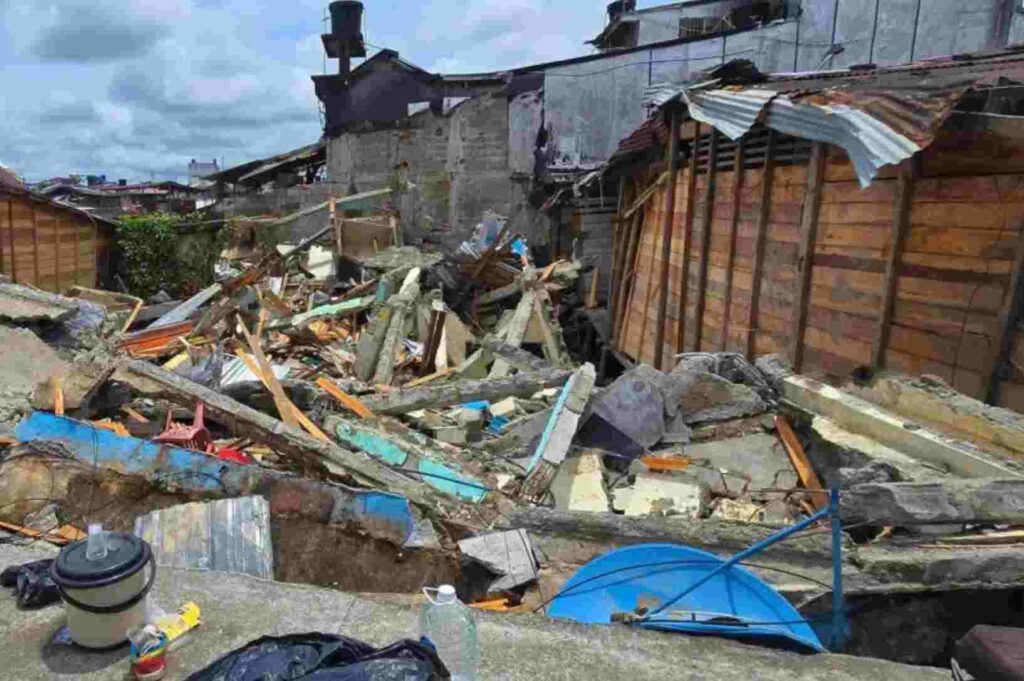
Sin embargo, el valor total expuesto en los 2,68 millones de inmuebles asegurados asciende a 2.500 billones de pesos. La concentración del daño en ciudades como Cali, Pereira o Manizales exhibe una cobertura del 20% del parque habitacional local (el doble del promedio nacional, apalancado por el crédito hipotecario y la obligatoriedad en zonas comunes), lo que significa que 8 de cada 10 edificaciones afectadas deberán reconstruirse con recursos propios de las familias o subsidios estatales.
Seguro previsional: el nuevo líder del mercado
El ramo previsional —el contrato que suscriben los fondos de pensiones para financiar las pensiones de invalidez y muerte de sus cotizantes— lideró el dinamismo del sector con una expansión del 26%, destronando al seguro de salud (21%), riesgos laborales (16%), cumplimiento (14%) y vida colectiva (12%).
Este repunte obedeció al reajuste del salario mínimo y a la menor absorción del deslizamiento salarial por parte de la Nación a fines de 2025, lo cual elevó el monto liquidado para pensiones de invalidez y sobrevivencia. Paralelamente, en el contexto de la reforma pensional, el sector respalda la propuesta de autorizar a Colpensiones a contratar pólizas previsionales colectivas, trasladando el riesgo biométrico al reaseguro privado y resguardando el erario de desbalances sobrevinientes.
El balance de la industria concluyó con un reclamo de política fiscal: Fasecolda rechazó la aplicación de la sobretasa del 5% al impuesto sobre la renta fijada para el sistema financiero, argumentando que equiparar a las aseguradoras con los establecimientos bancarios tradicionales castiga la acumulación de reservas destinadas a emergencias sociales. El sector aboga por una tarifa corporativa homogénea del 35%.
Frente al Seguro Obligatorio de Accidentes de Tránsito (SOAT), el gremio enfatizó que cualquier modificación legal debe salvaguardar el principio de suficiencia técnica —la equivalencia actuarial estricta entre los ingresos recaudados por tarifas y los costos proyectados para atender a las víctimas viales—, advirtiendo que rebajas tarifarias sin compensación presupuestal desfinanciarán la atención hospitalaria en el país.